
Spis treści:
- Zalana ściana a ubezpieczenie budynku - za co odpowiada spółdzielnia, a za co sąsiad?
- Jak napisać protokół zalania mieszkania i jakich dokumentów wymaga ubezpieczyciel?
- Co zrobić, gdy spółdzielnia zwleka z usunięciem przyczyny zalania?
Zalana ściana a ubezpieczenie budynku - za co odpowiada spółdzielnia, a za co sąsiad?
Spółdzielnia zarządza budynkiem, dlatego odpowiada za jego części wspólne, czyli te, z których korzystają wszyscy mieszkańcy. Należą do nich m.in. dach oraz piony wodne i kanalizacyjne, które biegną przez wszystkie piętra. Jeśli zaniedba ich przeglądy lub naprawy, a woda zniszczy przez to twoje mieszkanie, powinna pokryć koszty remontu. Jej odpowiedzialność nie obejmuje jednak rur, które prowadzą wodę od pionu do kranów w łazience i kuchni.
Najłatwiej wykazać zaniedbanie wtedy, gdy przeciek już się wcześniej pojawiał. Prawo budowlane nakazuje spółdzielni co najmniej raz w roku zlecić kontrolę dachu, otwiera się w nowym oknie osobie z uprawnieniami budowlanymi, więc fachowiec powinien zauważyć nieszczelność, przez którą woda dostaje się do mieszkań po każdej ulewie. Jeśli mimo to dach przeciekał przez kolejne miesiące, trudno mówić o należytej dbałości o budynek. Dlatego zbierz kopie pism i wiadomości, w których ty albo sąsiedzi informowaliście administrację o problemie. Pokażą one, że zarząd o nim wiedział i mógł zapobiec zalaniu.
Spółdzielnia nie zawsze płaci za remont z własnych pieniędzy. Jeśli ma ubezpieczenie odpowiedzialności cywilnej (OC), odszkodowanie za szkody wyrządzone mieszkańcom wypłaca jej ubezpieczyciel, a ty możesz zwrócić się do niego bezpośrednio, bez pośrednictwa zarządu. Inną rolę pełni ubezpieczenie budynku. Chroni ono majątek spółdzielni, a zalaną ścianę i wykończenie twojego mieszkania obejmuje tylko wtedy, gdy przewidują to warunki umowy. Dlatego zapytaj w administracji o obie polisy i towarzystwo, które je wystawiło. W zgłoszeniu opisz każde uszkodzenie, od zawilgoconego tynku po spuchniętą podłogę, aby wycena objęła wszystkie zniszczenia.
Zobacz również:

Sąsiad może odpowiadać za szkodę, gdy zalanie miało źródło w instalacji w jego mieszkaniu. W takim sporze liczy się zwykle to, czy zawinił, choćby przez niedbalstwo, dlatego poproś go o pisemne oświadczenie, w którym potwierdzi, skąd wypłynęła woda i kiedy doszło do awarii. Jeśli sąsiad ma ubezpieczenie od odpowiedzialności cywilnej w życiu prywatnym, dołącz to oświadczenie do wniosku o odszkodowanie, który możesz złożyć bezpośrednio u jego ubezpieczyciela.
Przyczyna wycieku nie zawsze jest widoczna od razu, a bez niej trudno ustalić, za co odpowiada spółdzielnia, a za co sąsiad. Zaciek pod łazienką na wyższym piętrze może pochodzić zarówno z nieszczelnego brodzika, jak i z pionu ukrytego w ścianie. Poproś administrację o obejrzenie instalacji w obu mieszkaniach, a jej ustalenia wpisz do protokołu zalania.
Gdy spółdzielnia uważa za winnego sąsiada, otwiera się w nowym oknie, a sąsiad spółdzielnię, możesz zlecić ocenę instalacji niezależnemu hydraulikowi. Jego pisemna opinia pomoże w rozmowach ze spółdzielnią i ubezpieczycielem. Jeżeli sprawa skończy się procesem, przyczynę zalania sprawdzi biegły powołany przez sąd.
Własne ubezpieczenie mieszkania pozwala pokryć koszty remontu bez czekania na wynik sporu o winę. Jeśli lokal jest ubezpieczony od zalania, zgłoś szkodę ubezpieczycielowi od razu, nawet gdy sprawca jeszcze nie przyznał się do odpowiedzialności. Po wypłacie odszkodowania ubezpieczyciel może sam domagać się zwrotu tej kwoty od spółdzielni albo sąsiada.
Zobacz również:
Jak napisać protokół zalania mieszkania i jakich dokumentów wymaga ubezpieczyciel?
Protokół to pisemny opis zniszczeń sporządzony zaraz po zalaniu i jeden z ważniejszych dowodów przy wypłacie odszkodowania. Najlepiej spisać go razem z pracownikiem administracji, gdy przyjdzie obejrzeć mieszkanie i ustalić przyczynę wycieku. Podpis pracownika pokazuje ubezpieczycielowi, że zniszczenia widział i opisał ktoś poza tobą. Jeśli woda przedostała się z mieszkania piętro wyżej, poproś także sąsiada, aby był przy tym obecny. Gdy podpisze protokół, trudniej będzie mu później zaprzeczyć, że awaria powstała u niego.
Z protokołu ubezpieczyciel dowiaduje się, gdzie i kiedy doszło do zalania oraz co zostało zniszczone. Dlatego zapisz w nim adres lokalu, datę i godzinę, kiedy pojawił się wyciek, oraz jego prawdopodobną przyczynę. Następnie opisz osobno każde pomieszczenie i podaj, ile mkw. ściany lub sufitu uległo zawilgoceniu, gdzie odpadł tynk, otwiera się w nowym oknie i które panele podłogowe spuchły. Taki opis ułatwia wycenę naprawy, a lista zalanych mebli i sprzętów na końcu protokołu pozwoli później rozliczyć także wyposażenie.
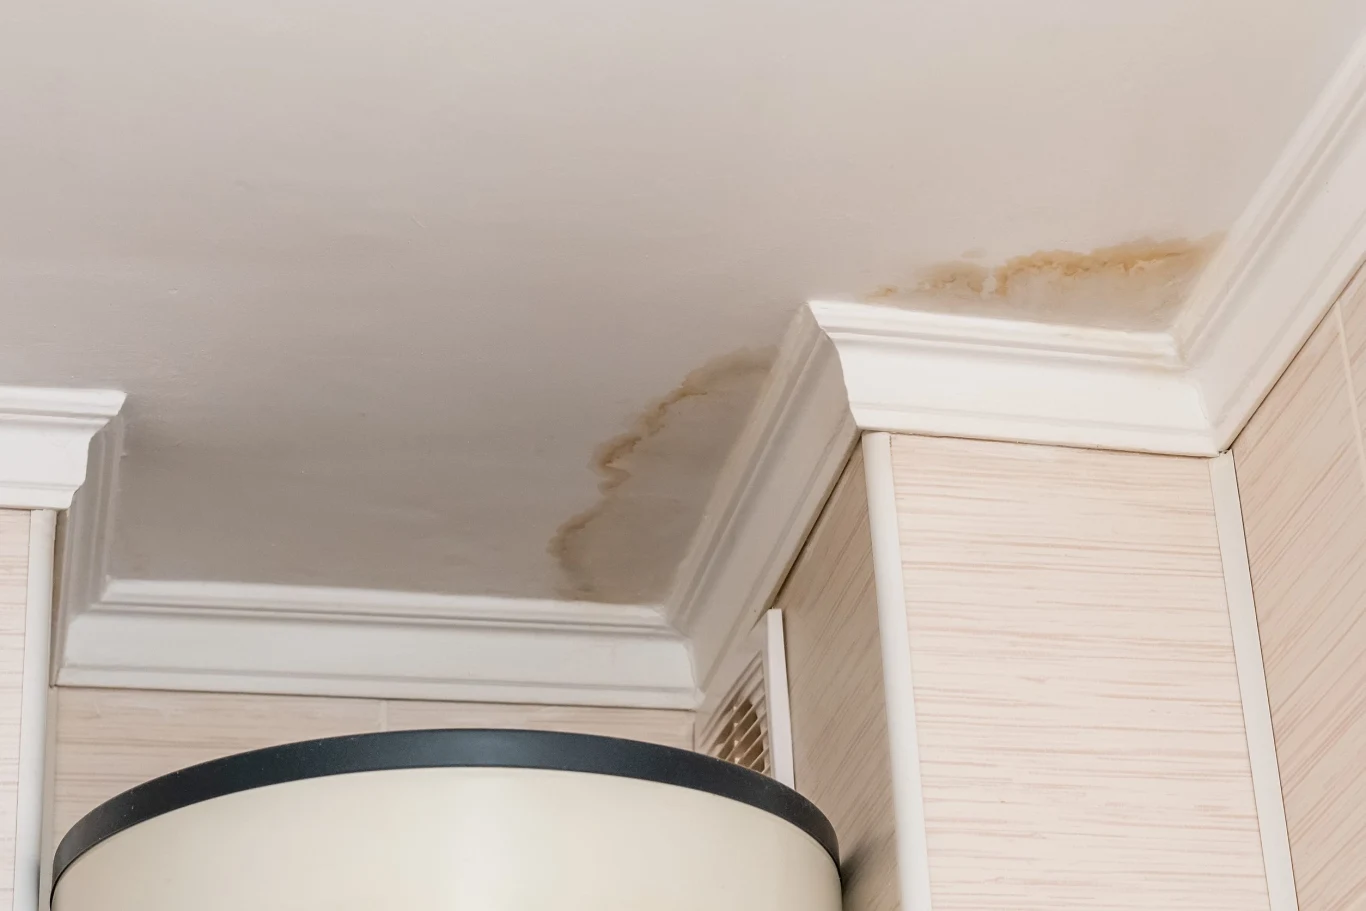
Przed sprzątaniem zrób zdjęcia i krótki film wszystkich zniszczeń, także zacieków na suficie i miejsca, z którego kapie woda. Po wytarciu podłogi i wyniesieniu mokrych rzeczy trudno będzie pokazać, jak wyglądało mieszkanie zaraz po zalaniu.
Gdy masz już zdjęcia, osusz pomieszczenia, wynieś mokre dywany i odsuń meble od ścian, aby wilgoć nie zniszczyła kolejnych sprzętów. Ratowanie mieszkania należy do obowiązków ubezpieczonego, a ubezpieczyciel zwraca uzasadnione wydatki na ten cel, np. na wypożyczenie osuszacza.
Zawiadom ubezpieczyciela o szkodzie w terminie podanym w ogólnych warunkach ubezpieczenia. Dzięki temu zdąży on obejrzeć zniszczenia, zanim ściany wyschną, a odszkodowanie nie zostanie obniżone z powodu spóźnienia. Od otrzymania zawiadomienia ubezpieczyciel ma 30 dni na wypłatę. Jeśli ustalenie przyczyny zalania albo wysokości szkody zajmie więcej czasu, resztę pieniędzy wypłaci w ciągu 14 dni od chwili, gdy dało się je ustalić.
Do dokumentów, których wymaga ubezpieczyciel, należą zwykle numer polisy, protokół zalania mieszkania i zdjęcia, a gdy sprawcą jest sąsiad - także jego oświadczenie. Przy zniszczonym wyposażeniu dołącz faktury lub rachunki, które potwierdzą wartość mebli i sprzętów. Zachowaj też paragony za wypożyczenie osuszacza, środek przeciw pleśni i inne wydatki po zalaniu, bo na ich podstawie możesz żądać zwrotu kosztów ratowania mieszkania.
Z naprawą ścian i podłóg poczekaj, aż ubezpieczyciel zdecyduje, czy przyśle rzeczoznawcę. Jeśli zapowie oględziny, pokaż rzeczoznawcy zdjęcia z dnia zalania i protokół spisany z administracją. Kosztorys od wykonawcy remontu pozwoli ci potem sprawdzić, czy kwota wyliczona przez ubezpieczyciela wystarczy na remont.
Zobacz również:


Co zrobić, gdy spółdzielnia zwleka z usunięciem przyczyny zalania?
Gdy mijają kolejne tygodnie, a dach nadal przecieka albo z pionu wciąż sączy się woda, wezwij spółdzielnię na piśmie do naprawy. Ustne zgłoszenia trudno później udowodnić, a pismo pokazuje, od kiedy zarząd wiedział o problemie i ile czasu minęło bez reakcji. Opisz w nim awarię, podaj daty wcześniejszych zgłoszeń i wyznacz dzień, do którego usterka ma zostać usunięta. Wyślij je listem poleconym za potwierdzeniem odbioru albo złóż osobiście w biurze administracji i poproś o pieczątkę z datą wpływu na swojej kopii.
Jeśli wyznaczony termin minie, a fachowcy nadal się nie pojawią, złóż skargę do rady nadzorczej spółdzielni. Rada kontroluje pracę zarządu, rozpatruje skargi na jego działania i może zażądać od niego wyjaśnień, dlaczego awaria wciąż nie została usunięta. W skardze opisz, jak długo trwa problem, i dołącz kopie wcześniejszych pism.
W przypadku, gdy spółdzielnia zwleka z usunięciem przyczyny zalania także po skardze, zawiadom powiatowego inspektora nadzoru budowlanego. Inspektor pilnuje, aby właściciele i zarządcy utrzymywali budynki w dobrym stanie technicznym, i może przeprowadzić kontrolę w twoim bloku. Jeśli ustali, że dach przecieka albo pion jest nieszczelny, wyda spółdzielni decyzję, która nakazuje naprawę w określonym terminie. Do zawiadomienia dołącz zdjęcia zacieków i kopie pism, bo pomogą one ocenić sytuację jeszcze przed kontrolą.
Dopóki awaria nie zostanie usunięta, każde kolejne zalanie powiększa szkodę. Po każdym z nich zrób zdjęcia i poproś administrację o nowy protokół, bo za te zniszczenia również możesz żądać odszkodowania. Jeśli ani spółdzielnia, ani jej ubezpieczyciel nie wypłacą pieniędzy, możesz dochodzić ich przed sądem. Zebrane pisma, protokoły i zdjęcia potwierdzą wtedy, że spółdzielnia wiedziała o awarii, a mimo to zwlekała z usunięciem przyczyny zalania.
Źródło: deccoria.pl